29/09/2026


O Pix já é a forma de pagamento mais usada no comércio brasileiro, e para quem vende presencialmente isso mudou a rotina do caixa. Menos fila, menos troco, menos espera pela confirmação da venda. Mas aceitar Pix de um jeito que realmente ajude o negócio a vender mais, exige entender as diferentes formas de receber e escolher a combinação certa para o seu ponto de venda.
Este guia reúne o essencial sobre Pix para empresas: como funciona na prática do ponto de venda, quais modalidades existem, quanto custa e como usar isso a favor do seu negócio, seja na loja física, no delivery ou nas redes sociais.
Quando um cliente paga com Pix na maquininha, a confirmação acontece em segundos. O dinheiro cai na conta antes mesmo de o cliente guardar o celular, o que elimina a espera por compensação que existia com outras formas de pagamento.
Na prática, para o comerciante isso significa:
Para aceitar Pix no seu negócio, a maquininha precisa estar habilitada para a modalidade.
Segundo a pesquisa "Hábitos Financeiros dos Pequenos Negócios", realizada pelo Sebrae em parceria com o Instituto de Pesquisas Sociais, Políticas e Econômicas (Ipespe) e divulgada em junho de 2026, cerca de 60% dos donos de pequenos negócios já têm o Pix como principal meio de recebimento das vendas. Outros 53% afirmam usar a modalidade também como forma preferencial para pagar fornecedores e parceiros comerciais.
Entre os microempreendedores individuais (MEI), a adesão é ainda maior: 97% já utilizam o Pix nas operações do negócio. Para 28% desses empreendedores, a modalidade responde por mais de 75% de todo o faturamento, e para outros 20%, por mais da metade dos recebimentos.
O crescimento também aparece do lado das maquininhas. De acordo com a Pesquisa Febraban de Tecnologia Bancária 2026 (ano-base 2025), o uso do Pix no POS (maquininhas do comércio) saltou 54% no período, enquanto o cartão de crédito cresceu 8% e o débito caiu 4% no mesmo intervalo.
Nem todo Pix é igual. Cada modalidade resolve um problema diferente na hora da venda, e conhecer as opções ajuda a escolher a combinação certa para o seu tipo de operação.
Pix na maquininha é a forma mais segura de aceitar Pix no presencial. A maquininha gera um QR Code exclusivo para aquela venda, com valor já definido, e o cliente só precisa escanear e confirmar pelo aplicativo do banco. Como o código é gerado para cada transação, a venda só é confirmada quando o pagamento realmente acontece, o que reduz erros de valor e tentativas de fraude.
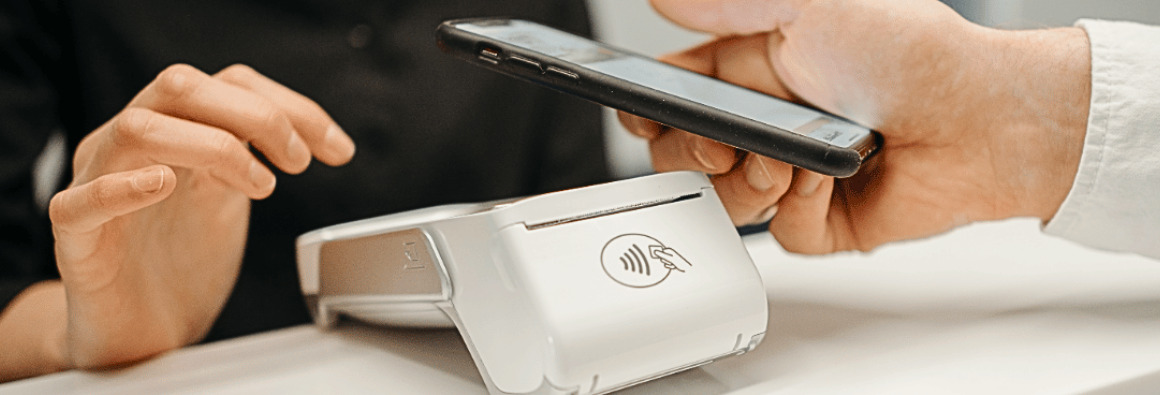
Funciona de forma parecida com o pagamento por aproximação em cartões. O cliente vincula o Pix a uma carteira digital no celular (disponível atualmente apenas para celulares Android) e só precisa aproximar o aparelho da maquininha para confirmar o pagamento, sem abrir o aplicativo do banco. O Pix por aproximação é a opção mais rápida para operações com fila e grande volume de clientes.
Para quem vende fora da maquininha, como em redes sociais, WhatsApp ou e-commerce, o Pix Copia e Cola e o QR Code estático permitem gerar uma cobrança sem depender de um equipamento físico. O cliente copia o código ou escaneia a imagem e paga direto pelo aplicativo do banco.
Para negócios com cobrança recorrente, como mensalidades, assinaturas ou serviços por contrato, o Pix Automático permite que o pagamento aconteça na data programada, com autorização prévia do cliente, sem precisar confirmar a cada cobrança. Isso reduz atraso e trabalho manual de cobrança.
Pode ter. Diferente do Pix entre pessoas físicas, que costuma ser gratuito, o recebimento via Pix para empresas pode ter tarifa, dependendo da instituição financeira, do volume de transações e da forma de recebimento (QR Code estático, dinâmico ou chave Pix).
O Banco Central não define um valor único de tarifa, cada instituição estabelece sua própria política. Por isso, ao avaliar uma solução de pagamento, faz sentido olhar além da taxa isolada e considerar o conjunto: prazo para receber o valor, recursos de gestão de vendas disponíveis e suporte ao negócio no dia a dia.
Sim. O Pix opera sobre uma infraestrutura de segurança administrada pelo Banco Central, com autenticação e criptografia em cada transação. No ponto de venda, o uso do QR Code dinâmico já reduz boa parte do risco, porque o valor é gerado automaticamente pela maquininha e a venda só é confirmada quando o pagamento é concluído.
Ainda assim, vale ficar atento a golpes que não dependem de falha técnica, como comprovantes falsificados enviados por clientes ou QR Codes adulterados fora do ambiente da maquininha. Confirmar o pagamento diretamente no aplicativo ou extrato da conta, e não apenas pelo comprovante mostrado pelo cliente, é a forma mais segura de evitar prejuízo.
Aceitar Pix é só o primeiro passo. Para transformar isso em mais vendas, alguns pontos fazem diferença:
Com a azulzinha, é possível aceitar Pix na maquininha, por aproximação e por QR Code, além de cartões de débito e crédito, tudo integrado em um único ambiente de gestão de vendas.
O Pix deixou de ser só uma forma rápida de pagamento e se tornou parte da estratégia de vendas de quem atende presencialmente. Escolher bem entre maquininha, aproximação, QR Code e Pix Automático, de acordo com o momento e o canal de venda, é o que diferencia um negócio que apenas aceita Pix de um que usa o Pix para vender mais e atender melhor.
A azulzinha reúne essas formas de receber Pix em um único ponto de venda, com gestão simples e integrada, para que o seu negócio acompanhe a evolução dos meios de pagamento sem complicar a rotina.
Pode ter, dependendo da instituição financeira e da forma de recebimento. O Banco Central não define um valor fixo, cada instituição estabelece sua própria política de cobrança.
A maquininha precisa estar habilitada para Pix. Normalmente, é necessário cadastrar uma chave Pix junto do banco para conectar ao equipamento de pagamento.
É uma forma de pagamento em que o cliente vincula o Pix a uma carteira digital no celular e conclui a compra apenas aproximando o aparelho da maquininha, sem precisar abrir o aplicativo do banco.
Sim. É possível gerar cobranças por QR Code estático ou Pix Copia e Cola para vendas em redes sociais, WhatsApp ou e-commerce.
Sim. A transação é protegida por criptografia e autenticação definidas pelo Banco Central. O maior risco no dia a dia costuma vir de golpes com comprovantes falsos, e não de falhas do sistema. Para evitar esse risco, a recomendação é aceitar Pix via maquininha, com QR Code dinâmico, que só aprova a transação após o pagamento ser realmente efetivado.
É a modalidade indicada para cobranças recorrentes, como mensalidades e assinaturas, em que o pagamento é feito automaticamente na data combinada, com autorização prévia do cliente.
Confira nosso Aviso de Privacidade. Clique aqui para consultar e entender como realizamos o tratamento dos seus dados pessoais.
Usamos cookies e outras tecnologias para melhorar sua experiência com nossos serviços e ofertar nossos produtos e serviços de acordo com seus interesses. Clique aqui para saber mais sobre cookies ou como desabilitá-los nas configurações do seu navegador.